星智融合 卫星技术、智能机器人与AI集成的产业新范式
当前,卫星技术综合应用系统集成、卫星移动通信终端销售以及智能机器人人工智能行业应用系统集成服务,正从三条并行赛道走向深度交汇。这种交汇不是简单的业务叠加,而是一种“空天地一体、感传算融合”的产业新范式正在成形。
一、卫星技术综合应用系统集成:从“上天”到“落地”
卫星技术的价值早已不止于发射成功。真正的产业瓶颈和增量空间在于系统集成——把遥感、导航、通信等卫星能力,与地面行业场景的数据链、业务流、决策系统打通。例如在应急救援中,需要将卫星遥感影像、北斗短报文、地面物联网传感器和指挥调度平台整合为一体化响应系统;在远洋航运中,需要把卫星宽带、船舶定位与环境监测融合为可运营的服务产品。系统集成商的核心能力,是从“卫星资源清单”走向“场景化解决方案”,这正是产业链中附加值最高、壁垒最深的环节。
二、卫星移动通信终端销售:渠道背后的生态竞争
卫星移动通信终端销售表面上是一个硬件分销生意,实质上是卫星通信运营商生态的入口争夺。随着低轨星座加速部署和手机直连卫星技术成熟,终端形态正从专用手持机扩展到车载、船载、机载乃至消费级智能终端。销售环节的竞争焦点,已从单纯的价格与渠道,转向“终端+资费+行业应用”的捆绑能力。谁能把终端卖进应急管理、能源巡检、远洋渔业等垂直场景,并配套持续通信服务,谁就能在卫星通信商业化浪潮中占据有利位置。
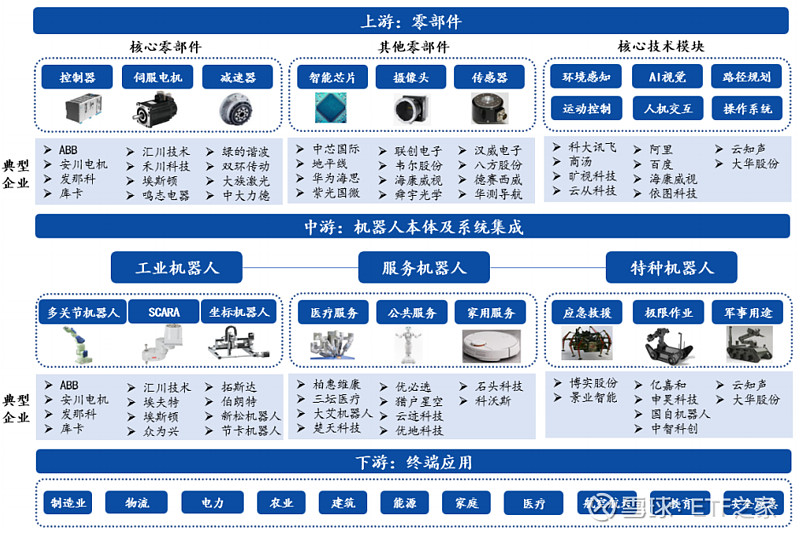
三、智能机器人人工智能行业应用系统集成服务:场景定义能力
机器人本体制造日益成熟,行业落地的难点转向AI能力与场景流程的适配。无论是电力巡检机器人、物流仓储机器人还是医疗辅助机器人,真正决定项目成败的是系统集成服务——如何将视觉识别、自主导航、语音交互等AI模块,与客户既有信息系统、安全规范和作业流程无缝衔接。这一领域考验的不是单项算法指标,而是对行业know-how的理解深度,以及把AI能力工程化、产品化、可复制化的能力。
四、三域融合:未来竞争的主战场
三条业务线并非孤立存在。卫星系统集成为智能机器人提供广域覆盖下的通信底座与高精度时空基准;卫星终端销售为机器人远程运维和野外作业提供连接入口;AI系统集成则让卫星数据与机器人作业形成闭环智能。在地质灾害监测中,无人机与地面机器人搭载卫星通信回传数据,AI系统实时识别风险并触发预警——这种“卫星+机器人+AI”的综合集成方案,将定义下一代行业基础设施的标准形态。
面向具备跨域整合能力的企业将获得结构性优势。建议产业参与者从三个方向布局:一是以行业场景为牵引,打透一两个垂直领域的全链条方案;二是重点建设卫星与AI协同的软件平台能力,形成可复用的技术中台;三是通过与运营商和科研机构合作,跟进低轨星座与边缘智能的技术节奏,在标准制定和生态位选择上占据主动。
如若转载,请注明出处:http://www.kenqlirc.com/product/61.html
更新时间:2026-11-21 07:34:12